

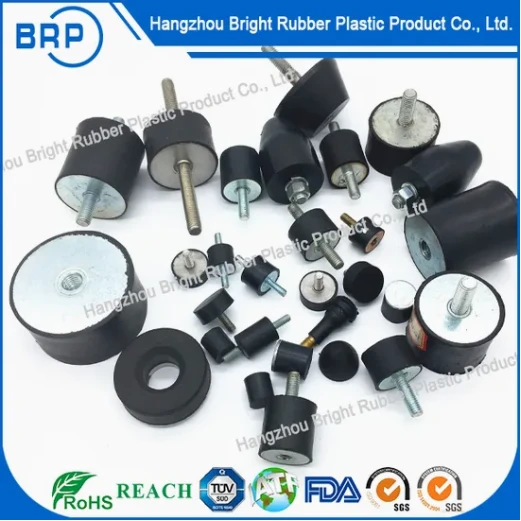
Vastavalt Business Research Insightsi 24. novembril 2025 avaldatud uusimale tööstusharu analüüsile hinnati ülemaailmse kummipuhvrite turu väärtuseks 2025. aastal 0,17 miljardit USA dollarit ja 2026. aastal prognoositakse, et see tõuseb 0,19 miljardile USA dollarile, jõudes lõpuks 2035. aastaks 0,31 miljardile USA dollarile, kusjuures liitaastane kasvumäär on 20,35% 26,35%. Kasv on peamiselt tingitud vibratsioonikontrolli komponentide kasvavast kasutuselevõtust tootmis- ja transpordisektoris, mis on viimastel aastatel suurendanud kummipuhvri kasutamist 38%. Kummist puhvrid ja amortisaatorid mängivad asendamatut rolli seadmete kulumise vähendamisel, tööohutuse parandamisel ja kasutajamugavuse suurendamisel, muutes need oluliseks sellistes tööstusharudes nagu autotööstus, lennundus ja kaitse, ehitus, masinaehitus ja elektroonika.
Vastavalt Business Research Insightsi 24. novembril 2025 avaldatud uusimale tööstusharu analüüsile hinnati ülemaailmse kummipuhvrite turu väärtuseks 2025. aastal 0,17 miljardit USA dollarit ja 2026. aastal prognoositakse, et see tõuseb 0,19 miljardile USA dollarile, jõudes lõpuks 2035. aastaks 0,31 miljardile USA dollarile, kusjuures liitaastane kasvumäär on 20,35% 26,35%. Kasv on peamiselt tingitud vibratsioonikontrolli komponentide kasvavast kasutuselevõtust tootmis- ja transpordisektoris, mis on viimastel aastatel suurendanud kummipuhvri kasutamist 38%. Kummist puhvrid ja amortisaatorid mängivad asendamatut rolli seadmete kulumise vähendamisel, tööohutuse parandamisel ja kasutajamugavuse suurendamisel, muutes need oluliseks sellistes tööstusharudes nagu autotööstus, lennundus ja kaitse, ehitus, masinaehitus ja elektroonika.
Autotööstus, eriti kiiresti{0}}kasvav uute energiasõidukite (NEV) segment, jääb nõudluse peamiseks tõukejõuks. Kuna ülemaailmne NEV-i levik kasvab,-üle 35% 2023. aastal, on Hiina tööstuse andmetel-nõudlus kergete ja kõrge vastupidavusega{6}}kummist amortisaatorite järele hüppeliselt kasvanud. NEV-i šassiisüsteemid nõuavad täiustatud löögisummutuslahendusi, et leevendada elektrimootorite vibratsiooni ja tagada sõidumugavus, suurendades nõudlust suure -summutusega kummikomponentide järele, mis pakuvad traditsiooniliste kummimaterjalidega võrreldes paremat jõudlust. Lisaks on üha suurem tähelepanu sõiduki müra, vibratsiooni ja kareduse (NVH) jõudlusele ajendanud autotootjaid tegema koostööd kummikomponentide tootjatega, et töötada välja kohandatud puhvri- ja summutilahendused, stimuleerides veelgi turu kasvu.
Materjaliuuendus on kummipuhvrite ja amortisaatorite tööstust ümber kujundav põhisuund. Üleminek sünteetiliste kummipuhvrite poole, millel on suurem soojustakistus, on viimase kahe aasta jooksul kasvanud 31%, kuna tootjad püüavad tegeleda loodusliku kautšuki piirangutega, nagu halb vastupidavus äärmuslikele temperatuuridele ja õlile. Sünteetilise kautšuki variandid, sealhulgas hüdrogeenitud nitriilkummi (HNBR), silikoonkummi ja etüleen-propüleen-dieenmonomeerkummi (EPDM) kummi, koguvad suure jõudlusega rakendustes populaarsust. Näiteks silikoonkumm, mis talub temperatuure vahemikus -60 kraadi kuni 250 kraadi, on saavutanud täieliku lokaliseerimise Hiina kosmose- ja täppisinstrumentide sektorites. Samal ajal on keskkonnasõbralike kummisegude areng kiirenenud, kuna bio-põhiste kummimaterjalide,-nagu võilillekumm ja eucommia ulmoides kummi{15}}kasv on alates 2024. aastast 25%, kuna tööstusharu on järginud ülemaailmseid jätkusuutlikkuse eesmärke. Need bio{16}}põhised materjalid mitte ainult ei vähenda sõltuvust taastumatutest ressurssidest, vaid vähendavad ka lenduvate orgaaniliste ühendite (LOÜ) heitkoguseid kuni 63% võrreldes traditsiooniliste kummimaterjalidega.
Jätkusuutlikkus on muutunud tööstusharu osalejate jaoks keskseks fookuseks, mis on ajendatud rangetest keskkonnaeeskirjadest ja tarbijate kasvavast nõudlusest keskkonnasõbralike toodete järele. Paljud tootjad investeerivad ringlussevõtu tehnoloogiatesse, et vähendada jäätmeid ja parandada ressursitõhusust. Tööstuses seatakse ringlussevõetud kummi kasutuseesmärgiks lähiaastatel 30%, samas kui roheliste tootmisprotsesside-, nagu energiasäästlik-vormimine ja madal-VOC-vulkaniseerimine-kasutus on muutumas üha laiemaks. Lisaks on sellised eeskirjad nagu Hiina „Key New Materials First Batch Application Demonstration Guidance Catalog (2024. aasta väljaanne) Express” klassifitseerinud kõrge{10}summutusega kummi prioriteetseks arenduskategooriaks, mis toetab jätkusuutlike ja suure jõudlusega kummikomponentide turustamist.
Piirkondlikult domineerib Aasia{0}}Vaikse ookeani piirkond ülemaailmsel kummipuhvrite ja amortisaatorite turul, omades 42% turuosa, mida toetab Hiina ja India laienev auto- ja ehitustööstus. Hiina kui maailma suurim kummikomponentide tootja ja tarbija on peamine kasvumootor. Hiina kummipuhvrite ja amortisaatorite turg peaks 2025. aastal ületama 150 miljardi jüaani, CAGR-iga üle 8,3%, mis on tingitud NEV kasvust, infrastruktuuri investeeringutest ja linnastumisest. Jangtse jõe delta ja Pearl Riveri delta piirkonnad, kus asuvad suured auto- ja elektroonikatööstuse klastrid, moodustavad 42% Hiina turuvõimsusest, samas kui Kesk- ja Lääneprovintsid on tõusmas kiiresti{9}}kasvavate turgudena tänu kiirenenud infrastruktuuriinvesteeringutele, kus nõudlus ehitus- ja masinaehitusmasinate kummisiibrite järele kasvab igal aastal15%.3. Põhja-Ameerika ja Euroopa on samuti olulised turud, mis on tingitud suuremate auto- ja kosmosetööstuse tootjate olemasolust ning vananevate tööstusseadmete pidevast väljavahetamisest.
Kummipuhvrite ja amortisaatorite tööstuse konkurentsimaastikku iseloomustab tihe konkurents, kus viis parimat mängijat hõivavad tehnoloogiliste uuenduste ja tugevdatud originaalseadmete tootjate (OEM) partnerluste kaudu 53% ülemaailmsest turuosast. Rahvusvahelised tegijad, nagu Hutchinson ja Continentali ContiTech, rakendavad oma tehnoloogilisi teadmisi, et domineerida tipptasemel-turul, samal ajal kui Aasia-Vaikse ookeani kohalikud tootjad võidavad turuosa tänu kulueelistele ja klientide vajadustele kiiresti reageerimisele. Näiteks Hiina ettevõtted, nagu Zhongding Sealing Parts ja Haida Rubber & Plastic Co., Ltd., omavad ühiselt 31% Hiina turust, investeerides samal ajal teadus- ja arendustegevusse, et suurendada oma tehnoloogilisi võimalusi. Juhtivate tööstusharu osalejate investeeringud teadus- ja arendustegevusse on kasvanud 3,8%lt 2020. aastal 5,2%ni 2023. aastal, keskendudes intelligentsetele summutussüsteemidele, komposiitmaterjalidele ja keskkonnasõbralikele lahendustele.
Vaatamata positiivsele kasvuväljavaatele seisab tööstus silmitsi mitmete väljakutsetega, sealhulgas loodusliku kautšuki hindade kõikumine, mis on mõjutanud 27% ülemaailmsete tootjate kuluefektiivsust ja kasumimarginaale. Loodusliku kautšuki hinnad on väga tundlikud ilmastikutingimuste, geopoliitiliste tegurite ja tarneahela häirete suhtes, kuna 85% Hiina loodusliku kautšuki nõudlusest kaetakse Kagu-Aasiast pärit impordi kaudu. Lisaks maadleb see tööstus vajadusega tasakaalustada jõudlusnõudeid kulusurvega, eriti kuna lõppkasutustööstused nõuavad konkurentsivõimelise hinnaga kvaliteetsemaid-tooteid.
2026. aastal ja pärast seda jätkab ülemaailmne kummipuhvrite ja amortisaatorite tööstus eeldatavasti oma kasvutempot, mis on ajendatud uutest rakendusvõimalustest 5G infrastruktuuris, meditsiiniseadmetes ja taastuvenergias. 5G tööstuse nõudlus täppisseadmete põrutussummutusseadmete järele on mõjutanud kohandatud silikoonkummist tihendite turgu, samas kui meditsiiniseadmete rakendused ajendavad eeldatavasti meditsiinilise -klassi silikoonsiibrite kasvu, mille turu suurus on Hiinas 2025. aastaks prognoositud 24 miljardit jüaani. kummipuhvrite ja amortisaatorite tööstus on hästi-positsioonil, et saavutada pikaajaline-jätkusuutlik kasv, pakkudes olulisi võimalusi tootjatele, investoritele ja teistele valdkonna sidusrühmadele.